松下进博会押注AI元器件:在华收入结构反转,全年利润预测上调至7800亿日元
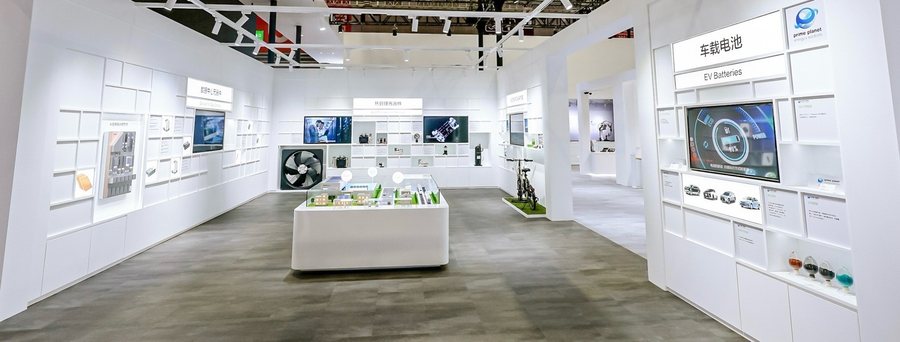
▲ 第九届进博会松下展台,展区以白色展墙陈列电子材料、元器件与电池样品|资料图
上调 1300 亿日元至 7800 亿日元
11 月 6 日,第九届进博会松下展台把 AI 元器件摆到了显眼位置。这不是一次简单的展品调整:10 月 30 日,松下控股把截至 2027 年 3 月财年的全年调整后营业利润预测,为连续第二个季度上调;而松下中国东北亚地域 2025 财年的收入结构里,含 AI 相关部件的元器件业务占比 28%,已超过生活家电的 27%。财报数字与在华业务重心,在本届进博会上合到了一起。
当天,松下以「理解时代课题 用技术给出答案」为主题举办了中国全新地域战略发布会。松下控股株式会社执行董事、集团中国东北亚总代表中山正春在会上表示,承袭集团成长战略并立足中国「十五五」发展新阶段,松下在中国确立 AI 基建、先进制造、健康智能住空间三大事业领域,分别回应培育发展新动能、制造业高质量发展、提升内需质量三大时代课题。
一、先把数字说准:7800 亿日元是「上调后的预测」,不是「力争的目标」
这轮增长叙事的起点在 2026 年 5 月 12 日。松下控股在公布 2025 年度决算的同时,发布了面向 2032 年的「集团成长战略」,取代沿用多年的三年期「中期经营计划」。按集团官网口径,三大领域是元器件、解决方案、智能生活;要回应的是「有效利用能源」与「消除现场劳动力短缺」两大社会课题;业务重心则落在支撑「AI 基础设施」与「社会运营」两个方向。分工也有时间边界:至 2028 财年为 Phase 1,由支撑 AI 基础设施的元器件业务牵引增长;2029 财年起进入 Phase 2,解决方案业务接棒成为收益核心。
据公开报道,2026 至 2028 财年松下计划向 AI 基础设施业务累计投入约 5000 亿日元,2028 财年销售额目标已由约 1.4 万亿日元上调至 1.6 万亿日元,调整后营业利润目标为 2900 亿日元;集团 CEO 楠见雄规在 5 月 12 日曾提到,面向数据中心的储能系统,开发推进协议与订单对应的中标率已达销售目标的 80%。
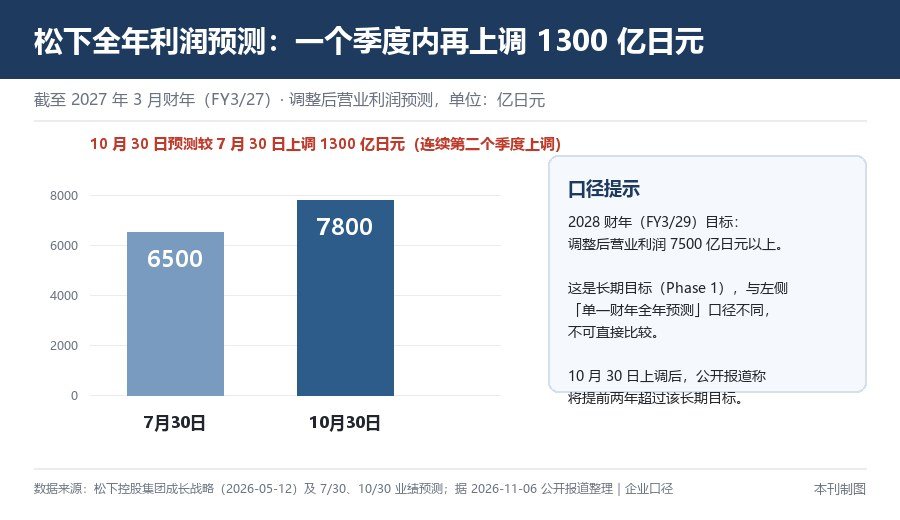
▲ 截至 2027 年 3 月财年全年调整后营业利润预测:7 月 30 日 6500 亿日元,10 月 30 日上调至 7800 亿日元;右侧为长期目标口径提示|资料图
回到全年预测这条线:松下集团战略页注明,7 月 30 日已把 2026 年度调整后营业利润预期上调至 6500 亿日元;10 月 30 日的二季度业绩再上调 1300 亿日元至 7800 亿日元。而集团成长战略为 2028 财年设定的是「调整后营业利润 7500 亿日元以上」,公开报道据此称,这一上调意味着提前两年超过该长期目标。需要分清的是,7500 亿日元是跨财年的长期目标,7800 亿日元是单一财年的全年预测,两者口径不同,不能直接当作同一条曲线读。
当季实绩同样要标口径。据 10 月 30 日二季度业绩的公开整理,松下控股当季调整后营业利润 2132 亿日元,能源板块当季营业利润 556 亿日元,全年能源板块利润预测上调约 16%。这里还藏着一个容易误读的地方:「所有业务板块利润均实现增长」这类表述要先问是哪个口径——按调整后营业利润,各分部普遍改善;但按会计营业利润,智慧生活分部受召回费用计入其他损益影响出现亏损。两种口径不能互证,此处据公开季报二手整理,以财报原文为准。另需留意,松下财年截至 3 月,其所称「2026 财年第二季度」是 7 至 9 月,与自然年第三季度不是同一套划分。
二、28% 对 27%:中国市场已经不只是「销售市场」
「中国成本即全球标准成本」是中山正春用来解释松下在中国定位变化的一句话,方向没错,但真正能证明变化的数字在业务结构里。
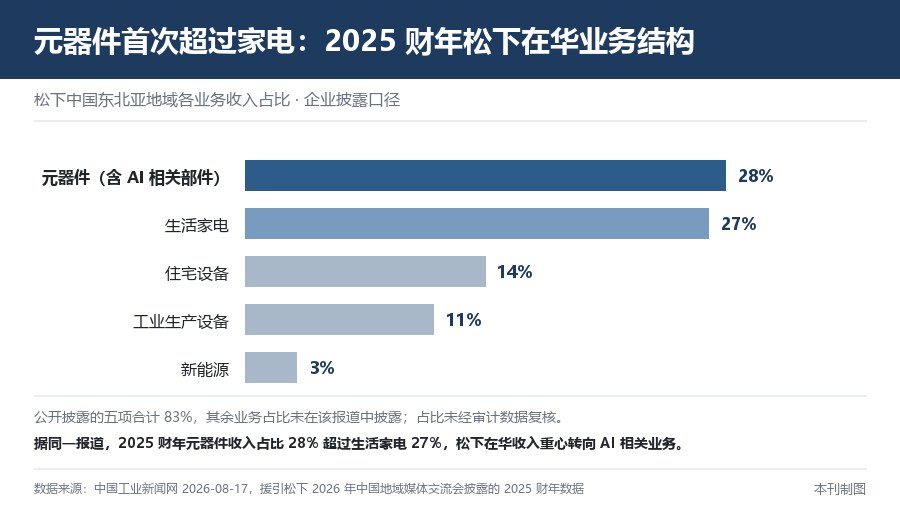
▲ 2025 财年松下中国东北亚地域各业务收入占比,元器件 28%、生活家电 27%(企业披露口径)|资料图
据松下在 2026 年中国地域媒体交流会披露的 2025 财年数据,中国东北亚地域收入中,含 AI 相关部件的元器件占 28%,生活家电占 27%,住宅设备 14%,工业生产设备 11%,新能源 3%——元器件超过生活家电,成为松下在华收入结构里的新重心。中山正春当时表示,相比四五年前,松下在中国的收入来源已从家电转向 AI 相关业务。同一场合披露的还有:应用于 AI 服务器的多层 PCB 板材料及导电性高分子电容器供不应求,电子元器件需求增至原先的十倍;2026 财年松下中国 AI 相关业务收入同比增长约 30%。这两项均为企业口径,未见第三方数据佐证。
地域体量方面,该交流会披露中国东北亚地域有 58 家法人、4 万多名员工、约 1 万名研发人员,销售额约 2 万亿日元(约 860 亿元人民币),约占集团全球业务 24%,利润贡献率约 30%。这组数字需要留个心:松下在 2026 年 1 月的官方稿件里写的是 60 家法人、5 万名员工、占集团 24.4%,2025 年服贸会又用过 64 家法人、近 5 万人的口径,不同场合披露并不一致,具体以企业年报为准;原稿所写「2 兆日元」在中文语境里也容易被误读,本文统一写作「约 2 万亿日元」。
三、22 亿元落在哪:一块基板、一面展墙、一个电池模块
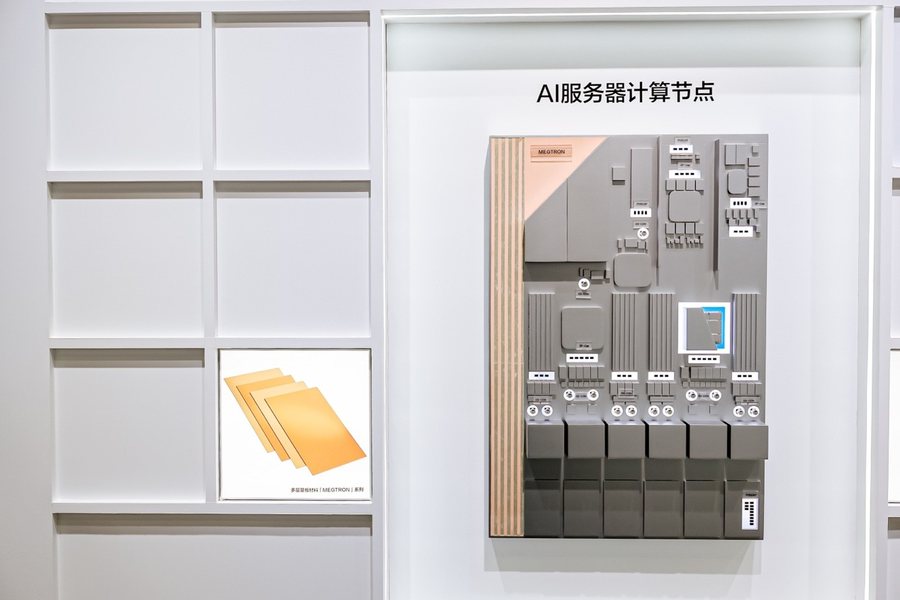
▲ 展台「AI 服务器计算节点」示意图,MEGTRON 标在基板部位,左侧为多层基板材料样品|资料图
本届进博会 AI 基础设施元器件展区的核心,是高性能多层基板材料 MEGTRON。松下官网的表述是:作为生成式 AI 服务器高速 PCB 基板的核心基材,它在抑制高频传输损耗的同时具备耐热性,可提升高速通信网络设备的效能。展台配图把这件事说得更直观——「AI 服务器计算节点」示意图里,MEGTRON 被标在整块计算节点的基板部位,旁边就是叠放的黄色材料样品。换句话说,它不直接参与算力运算,决定的是高速信号在板子里跑得稳不稳。
合计投资约 22 亿元
产能是这笔投入里能落到地上的部分。松下计划到 2030 年实现 MEGTRON 全球产能翻倍,中国是其核心生产基地;广州、苏州两大基地已。苏州电子材料新工厂一期今年 6 月投入运营,12 月正式量产;10 月 30 日松下宣布加码建设二期,预计 2028 年 8 月投产。同主题报道还提到,苏州二期追加投资约 12.7 亿元,苏州新工厂一期总投资 6 亿元,广州工厂另以约 75 亿日元增设 AI 服务器高端材料产线——这些属于不同批次的投资,不宜简单相加。
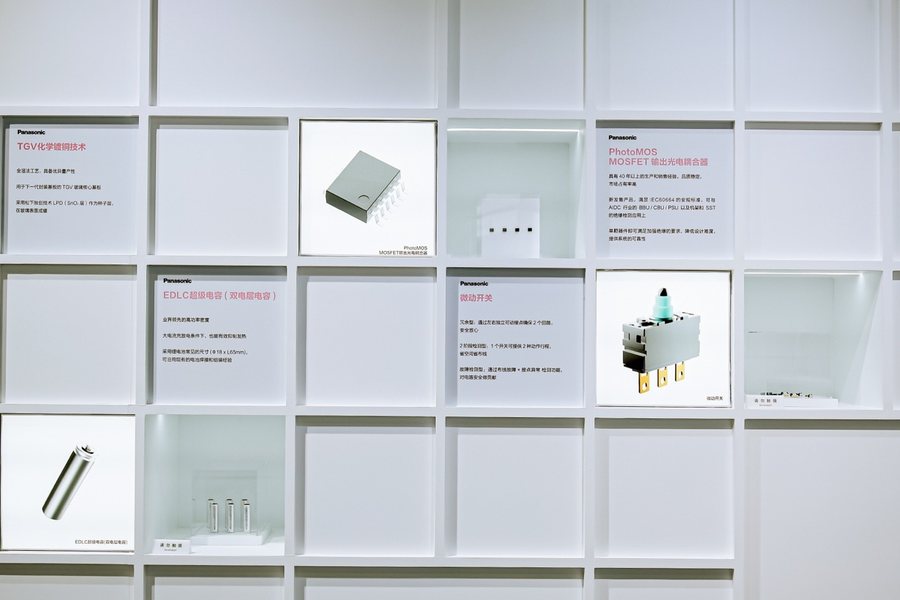
▲ 元器件展示墙,展签列有 TGV 化学镀铜、PhotoMOS 光电耦合器、EDLC 超级电容、微动开关等品名|资料图
原稿把展品笼统概括为「导电性聚合物铝电解电容器、半导体元器件材料等核心器件」,但展示墙图上其实可以辨认出更具体的品名:TGV 化学镀铜技术、PhotoMOS MOSFET 输出光电耦合器、EDLC 超级电容(双电层电容)、微动开关,以及 MOSFET 相关器件。这些展签内容原稿正文没有写,本次据配图补入,产品命名仍以企业展签为准。此外,展区还展示了用于液冷回路的 AIDC 液冷泵,配合供电与散热方案,对应数据中心从供电到散热的底层环节。
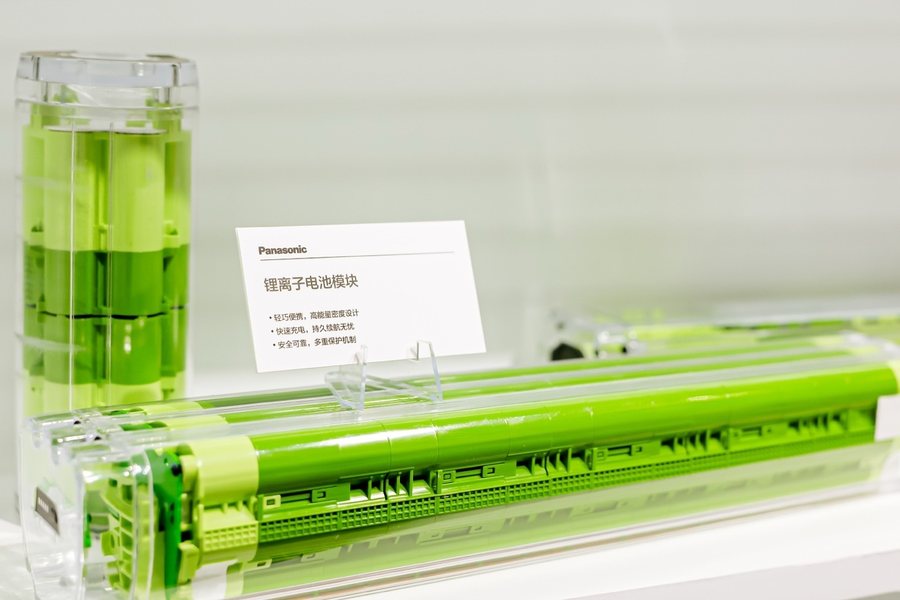
▲ 锂离子电池模块展品,展签标注高能量密度设计、快速充电、多重保护机制|资料图
能源侧由松下新能源承接。企业口径称,中国据点可提供从电芯到电池组的一站式方案,覆盖方形、圆柱形、软包锂离子电池以及镍氢电池、锂一次电池等品类;展台上的电池模块展签写着「轻巧便携、高能量密度设计」「快速充电、持久续航」「安全可靠、多重保护机制」,属企业展签表述,本文不作性能背书。松下方面把「深耕中国 48 年沉淀的综合可靠性」视为客户长期合作的原因,这同样是企业的自我评价。
四、还有两道题没解:产能爬坡,以及「松下品质」与「中国速度」
原稿里写得克制、也值得保留下来的,是对现实挑战的坦白:AI 算力需求爆发,但核心元器件产能扩张需要爬坡周期,短期供需缺口客观存在;中国本土设备与材料厂商快速崛起、原材料价格高企,竞争已从价格延伸到开发速度、供应链效率与 AI 应用能力;更难的命题是,如何在守住「松下品质」的前提下真正做到「中国速度」与「中国成本」,这要求流程机制、决策体系与授权模式更彻底的本土化。
把前面核过的产能时间节点放进来,第一道题就有了刻度:苏州一期要到今年 12 月才量产,二期预计 2028 年 8 月投产,而 2030 年产能翻倍是目标不是现货。企业称电子元器件需求已增至原先的十倍,供给端的兑现节奏,决定了这轮需求里有多少能转成收入。第二道题则没有公开答案——它涉及决策权下放,不是展台能展示的东西。
五、「在中国,为全球」:一条能对上账的证据在电池出口
原稿用一整节讲「China for Global(在中国,为全球)」的长期路径,却没有给出一个可验证的落地数字。据同主题报道,松下新能源无锡、苏州两个据点生产的电池 90% 以上用于出口,2026 财年合计销售额企业预计较 2025 财年增长约 20%;松下新能源中国据点总括诸桂芳表示,中国据点已被定位为松下能源产业与民生产业的主力基地。这比「向海外输出材料、设备与人才资源」的表述更能说明「在中国,为全球」目前走到了哪一步。需要说明的是,20% 是企业预计值,不是已实现业绩。
谁不必跟着乐观
有三条边界值得先划清楚。第一,7800 亿日元是集团全口径的全年调整后营业利润预测,不是元器件业务的收入,更不是中国地域的利润,不能把它读成「AI 元器件赚了 7800 亿」。第二,「2028 财年 7500 亿日元以上」是长期目标口径,与单一财年预测不可比,媒体所说「提前两年达成」是基于两种口径的比较,不是同一指标的连续记录。第三,从 12 月量产到 2028 年 8 月二期投产,产能兑现仍有爬坡期;对下游采购方而言,眼下更该盯的是供货节奏与交付节点,而不是战略表述。
一句话结论
本届进博会松下真正拿出来的,不是一句「筑牢底座」,而是一组能对上账的数字:利润预测两次上调、在华元器件收入占比反超家电、22 亿元与两个明确的投产时间。战略讲得再完整,最终要靠苏州工厂 12 月能不能如期量产来验证。
广告、内容合作请点这里:寻求报道