双11前期数据怎么读:大件仍是主盘,增速不等于回暖
四家平台的“双11”前期数据都亮眼,但时间窗与口径并不相同。能确定的是大件仍占主盘;不确定的是消费全面回暖。
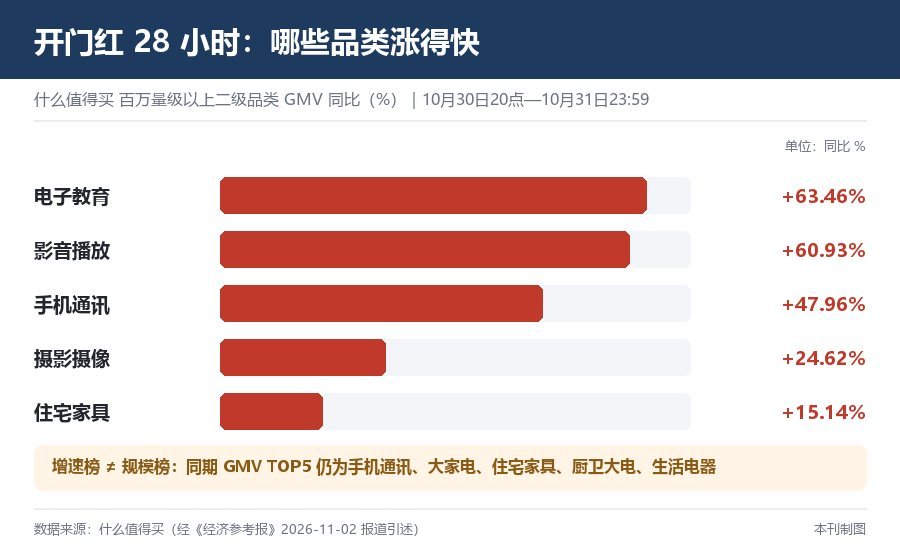
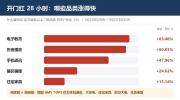
▲ 开门红28小时:百万量级以上二级品类 GMV 同比|来源:什么值得买公开数据,本刊制图
一、增速榜不等于规模榜
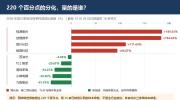
开门红28小时,GMV前五仍被手机通讯、大家电等大件占据,增速领跑的却是电子教育63.46%、影音播放60.93%。活力在细分场景,主盘没换。京东前半程超1700个家电家居品牌成交额同比增长100%,天猫首日国补3C数码同比超4倍,都属政策品类集中释放。
二、国补有边界
2026年“两新”政策只补1级能效/水效的6类家电和6000元以内的4类数码智能产品,按售价15%、家电每件封顶1500元、数码500元,意在提升重点品类得补率。“国补覆盖”不是全品类,倍数增长不宜单归因于需求回暖。
三、口径别混
天猫Token成交额环比上月增450%,京东云Token销量环比增167%——口径不同,且都是环比,不宜叫“爆发”。苏宁易购“AI家电占比超七成”是企业口径,AI家电尚无统一界定。原题写明“前期趋势”,转载删了,数据不能外推到全周期。
判断景气等第三方推总与全周期数据;下单先确认型号在补贴名单内、算清到手价。
政策收窄补贴品类、大促压缩购买时间、AI与兴趣打开细分场景,解释的是结构而非总量。本文不构成投资建议。
广告、内容合作请点这里:寻求报道