220 个百分点的分化,先别急着给行业下结论
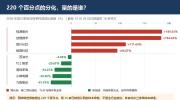
截至 10 月 26 日,家电行业 16 家上市公司披露 2026 年三季报,归母净利润同比增速从 +185.63% 到 -41.75%,两端相差逾 220 个百分点。数字醒目,但先要问一句:这量的是谁?
一、先把样本边界划清楚
这是「已披露样本」的极差,不是全行业成绩单。16 家只是截至 10 月 26 日的披露进度,多家龙头尚未登场;增速为同比,基数不一;出口是海关口径、内销是第三方监测口径,不能互相折算。边界之外,「整体下行」或「全面复苏」都下得太早。
二、分野不在规模,在收入从哪来
视源股份前三季度营收 252.52 亿元(+39.61%)、归母净利 24.77 亿元(+185.63%),增量在智能控制部件与汽车、电力电子;创维数字 +184.42%、四川长虹 +111.69%;毅昌科技营收 -6.91% 而净利 +94.07%,靠结构优化与降本。共性是 To B、海外与第二增长曲线,有客户认证壁垒。另一端,海信家电营收 -6.32%、归母净利 -34.23%,九阳股份 -41.75%、小熊电器 -38.6%;收入降幅温和,利润降幅却达 4 至 5 倍,是价格、成本与汇兑共振,海信家电前三季度财务费用同比 +93.3% 即为佐证。这是成本传导能力问题,不只是需求问题。
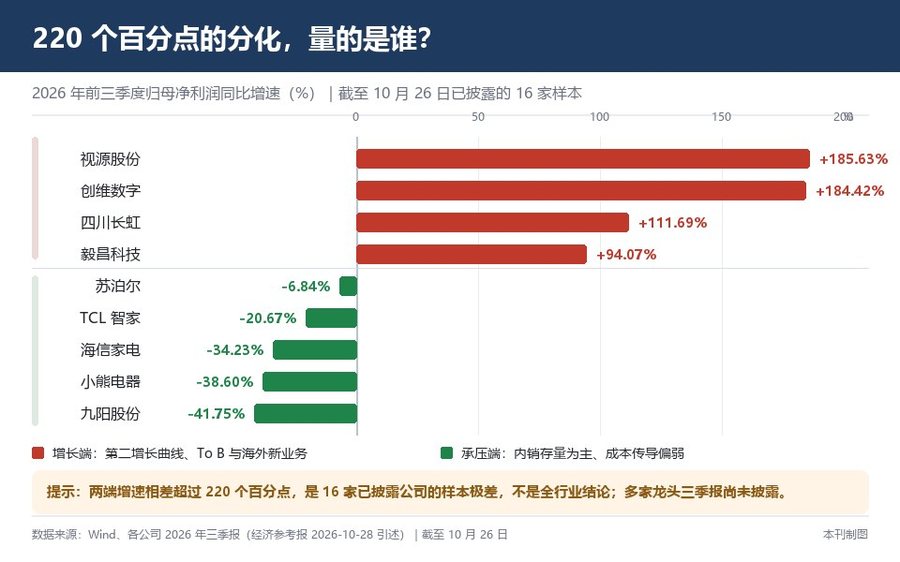
▲ 2026 年前三季度归母净利润同比增速(部分代表企业)|来源:Wind、各公司三季报(经济参考报 2026-10-28 引述),本刊制图,数据截至 10 月 26 日
三、出口回暖不等于全面复苏
海关总署数据:1—9 月家电出口 36.07 亿台、+7.4%,9 月出口金额 101.82 亿美元、+31.7%,高于当月数量增速 25.4%,更接近结构升级与海外补库,不宜读成涨价。同期奥维云网:9 月以来空、冰、洗线上零售额同比 -27.8%、-15.9%、-13.4%;产业在线:1—8 月空调内销量 -11%。外销有韧性、内销在政策高基数后筑底,两条线并行。
往后盯三处:订单结构、毛利率与费用率之差、汇兑敞口。全年分化或延续,但结论要等三季报披露完毕,并看促消费政策与地产销售节奏。数据取自公开财报与统计口径,不构成投资建议。
广告、内容合作请点这里:寻求报道